Embora responda por parcela decisiva do PIB industrial paulista, a infraestrutura elétrica no interior do estado enfrenta severos gargalos de distribuição e incertezas regulatórias que exigem urgência na modernização das redes até 2027.
Os polos industriais espalhados pelas regiões de Campinas, Sorocaba, Vale do Paraíba, São José do Rio Preto e Ribeirão Preto vivem um impasse silencioso. O dinamismo demonstrado nos levantamentos da Fundação Sistema Estadual de Análise de Dados (SEADE) e nos dados da Pesquisa Industrial Anual do Instituto Brasileiro de Geografia e Estatística (IBGE) contrasta com a fragilidade operacional das redes de transmissão e distribuição de energia elétrica.
Com o avanço do consumo industrial e a perspectiva de abertura total da baixa tensão no Mercado Livre de Energia projetada para o ciclo a partir de 2027, as indústrias do interior paulista encaram um cenário duplo: a corrida por competitividade tarifária e o desafio de manter fábricas operando diante de uma infraestrutura sujeita a intempéries climáticas cada vez mais severas.
Gargalos na Distribuição e Vulnerabilidade Climática
A frequência crescente de eventos climáticos extremos — tempestades com vendavais atípicos, raios e episódios de seca prolongada — colide frontalmente com a infraestrutura das concessionárias que atendem o interior. Segundo dados compilados pela Associação Brasileira de Distribuidores de Energia Elétrica (Abradee) e acompanhados por entidades do setor produtivo, a dependência predominante de redes aéreas de distribuição fragiliza o suprimento em momentos críticos.
Quedas imprevistas no fornecimento não significam apenas lâmpadas apagadas: causam paralisação de linhas de montagem, avaria em maquinário automatizado de alta precisão e perda de matérias-primas em setores sensíveis, como o químico, farmacêutico e de alimentos.
A Federação das Indústrias do Estado de São Paulo (FIESP) e centros de estudos como o FGV Energia frequentemente apontam que o modelo de redes inteligente (smart grids) avança em ritmo inferior às necessidades de expansão fabril.
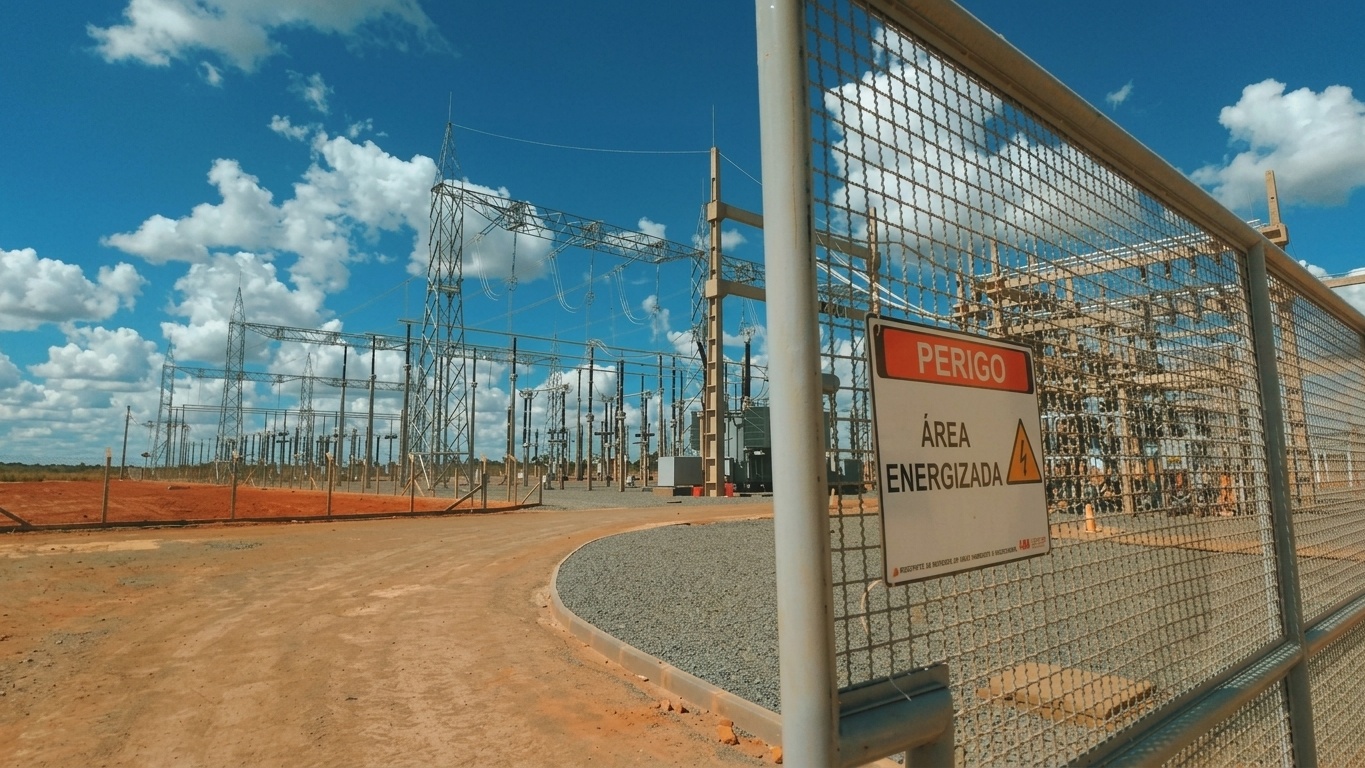
A falta de redundância no abastecimento de subestações no interior faz com que acidentes em linhas de transmissão principais deixem distritos industriais inteiros isolados por horas ou dias, elevando o custo de operação com geradores a diesel.
“O gargalo atual da distribuição não está na falta de geração global de energia no País, mas no ponto de entrega. Sem investimento massivo em robustez de rede e automação regional, o risco operacional para a indústria no interior continuará alto.”
Mercado Livre e Modernização: As Apressadas Transformações para 2027
No âmbito regulatório, a liberalização do Mercado Livre de Energia (Ambiente de Contratação Livre – ACL), acompanhada de perto pela Câmara de Comercialização de Energia Elétrica (CCEE), abriu caminho para que médias e pequenas indústrias busquem contratos diretos mais baratos. A projeção de novas regras para 2027 impulsiona a migração, mas traz novos gargalos de transição:
- Capacidade de Acesso e Conexão: A proliferação da Geração Distribuída (GD) — sobretudo usinas solares no interior — sobrecarregou transformadores e linhas locais, gerando “gargalos de inversão de fluxo” e impondo entraves para novas conexões industriais.
- Encargos de Uso do Sistema (TUSD): Mesmo comprando energia mais barata no mercado livre, a indústria continua dependente do “fio” das distribuidoras. O custo do uso do sistema de distribuição e os encargos setoriais repassados continuam pressionando a planilha de custos industriais.
- Complexidade na Gestão de Risco: Para operar no mercado livre com segurança até 2027, as companhias precisam capacitar equipes para gerir volatilidade de preços (PLD) e garantias financeiras, sob pena de enfrentarem desequilíbrios contratuais em momentos de estiagem hidrológica.
O Impacto Direto na Competitividade Industrial
| Indicador | Impacto Atual no Interior Paulista | Impacto 2027 |
| Segurança do Suprimento | Paralisações por intempéries e oscilações de tensão. | Exigência de microredes e baterias industriais (BESS) para mitigar riscos. |
| Custo Energético | Comprometimento relevante dos custos de produção. | Pressão por otimização contratual via Mercado Livre e contratos PPA renováveis. |
| Descarbonização (ESG) | Pressão de compradores e exportação por matriz limpa. | Garantia de rastreabilidade do consumo por I-REC até 2027. |
| Infraestrutura Local | Sobrecarga em subestações de polos em expansão. | Necessidade de planos de investimento em redes inteligentes (smart grids). |
Analistas da Fundação Getúlio Vargas (FGV) e economistas do setor enfatizam que o ano de 2027 será um divisor de águas para a produtividade da indústria paulista. O estado que responde pelo maior parque fabril do país precisará alinhar a atuação de agências reguladoras (ANEEL e ARSESP), concessionárias e entidades industriais para acelerar obras de soterramento ou blindagem de cabos, ampliação de subestações e digitalização de redes.
Sem esses investimentos prioritários, a competitividade do interior paulista no cenário nacional e global corre o risco de ser contida não pela falta de demanda ou inovação, mas pela incapacidade de entregar energia limpa, estável e contínua nos portões das fábricas.
Foto: Natã Romualdo